汽车电气化浪潮正以前所未有的速度重塑整个汽车产业链。传统燃油车中约3万个零配件,在纯电动车上将减少约30%,而动力总成、传动系统等核心部件更是发生颠覆性变化。对于汽车零配件供应商而言,这既是一场残酷的淘汰赛,也是一次重新排位的机遇。究竟什么样的供应商能够在电气化时代活下去,甚至活得更好?
一、具备“电驱动基因”或快速转型能力
首当其冲的,是那些能够提供电气化核心零部件的供应商。三电系统(电池、电机、电控)取代了发动机和变速箱,成为新的价值高地。因此,动力电池、驱动电机、电力电子、热管理系统、高压线束等领域的供应商,天然占据优势。例如,宁德时代、比亚迪弗迪、汇川技术等企业已占据先机。
但对于传统供应商来说,如果固守内燃机相关部件(如燃油喷射、涡轮增压、排气系统),将不可避免地萎缩。它们必须主动转型——比如博世、采埃孚等巨头纷纷成立电动化事业部,将机械技术优势延伸至电驱动桥、电控系统。只有那些愿意投入研发、重塑产品线的传统供应商才能存活。
二、能深度融入整车电子电气架构
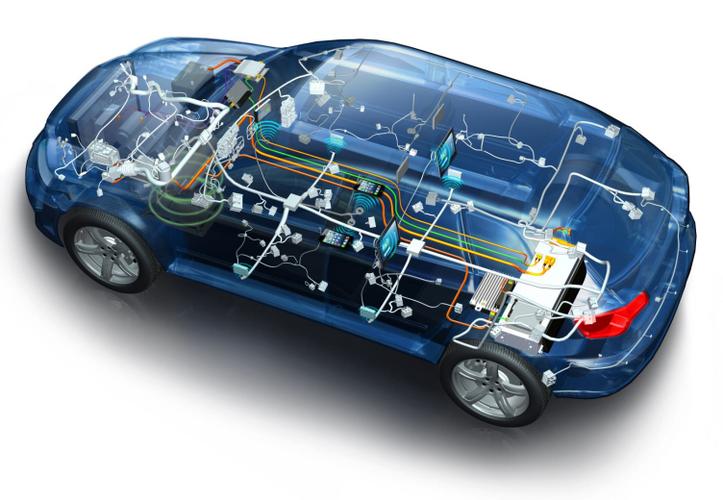
电动车不仅是能源形式的改变,更是电子电气架构从分布式向集中式演进。软件定义汽车、OTA升级、智能座舱、自动驾驶等需求,要求供应商具备软硬件协同能力。未来的零配件不再是孤立的硬件,而是集成了传感器、控制器、算法和通信模块的智能节点。
因此,能够提供“硬件+软件+服务”一体化解决方案的供应商将更受青睐。例如,提供域控制器、智能执行器、车载网关、传感器融合模块的企业,更容易在整车的“神经系统”中占据一席之地。反之,那些只知道生产机械件且拒绝智能化的供应商,将被逐步边缘化。
三、拥有模块化与平台化能力
电动化平台促使整车厂大幅精简零配件种类,追求跨车型共享和规模化降本。供应商如果只做单一车型、单一规格的定制件,生存空间会越来越小。而能够开发平台化、模块化产品的供应商,可以适配多个主机厂的不同车型,从而实现规模效应。
比如,电驱动桥、热管理模块、电池包壳体、标准化高压连接器等产品,通过平台化设计满足续航、电压、功率的不同需求。供应商需要从“按订单生产”转变为“按平台供货”,甚至参与主机厂的前期平台开发。
四、具备全球化与快速响应能力
电气化与智能化正在加速全球产业竞争。中国、欧洲、北美三大市场各有不同的法规、标准和客户需求。供应商如果只局限于本地市场,抗风险能力较低。而那些在全球范围布局产能、贴近主机厂建厂、并能快速响应设计变更的供应商,能够获得更多配套机会。
电气化车型的开发周期远短于燃油车,供应商必须具备敏捷的样件交付、迭代验证和量产爬坡能力。过去“三年开发一款零件”的节奏,现在可能压缩到一年甚至更短。
五、能帮助主机厂降低成本或创造差异化价值
在电动车价格战频发的当下,主机厂对成本极度敏感。能在低压降本的同时保证质量的供应商,比如通过新材料应用、工艺流程优化、集成化设计来实现降本,将获得常青地位。能帮助主机厂打造差异化卖点的供应商,同样有价值——例如提升续航的热泵技术、沉浸式音响、HUD、高舒适性电动座椅等。
反之,既不降本也不增效的中间层供应商,会被主机厂自研或并购替代。特斯拉、比亚迪等垂直整合度极高的企业已经示范了这种模式,这要求外部供应商必须提供更具竞争力的技术门槛或成本优势。
六、有资本运作或联盟整合能力
活下去往往不等同于单打独斗。很多传统的机械零部件巨头通过跨国并购、跨界合资、投资初创企业来补齐电气化能力。加上供应链的动态不确定,拥有稳定的资金支持、能建立多元化客户结构、并能与大厂结成联盟的供应商,更易生存下来。比如与电池厂合资锁定上游关键资源,或与软件公司合作成立联合团队等。
七、立足售后服务及后市场变迁
虽然电动车保养维系项目减少,但仍然存在热管理系统维护、刹车片更换、专用轮胎、增程器部件等售后需求。另外,电池回收与梯次利用、充电设施配件、二手电动车再制造,是新蓝海。供应商如果能布局后市场闭环,也能找到新的增长点。
电气化不会同情落伍者。活下去的供应商,主流是能拥抱电化的“新物种”,辅以转型有声有色的传统强者;它们或凭电驱动核心件活着,并日渐融入智能计算架构,兼具全球化、链市场化、可协同与响应优势。未来每个不想被淘汰的企业必须时刻望着前方——并非追逐风口,而是为行进明日的产业链做好准备和调整。